 Compte sans banque
Un compte sans banque pour une petite association ?
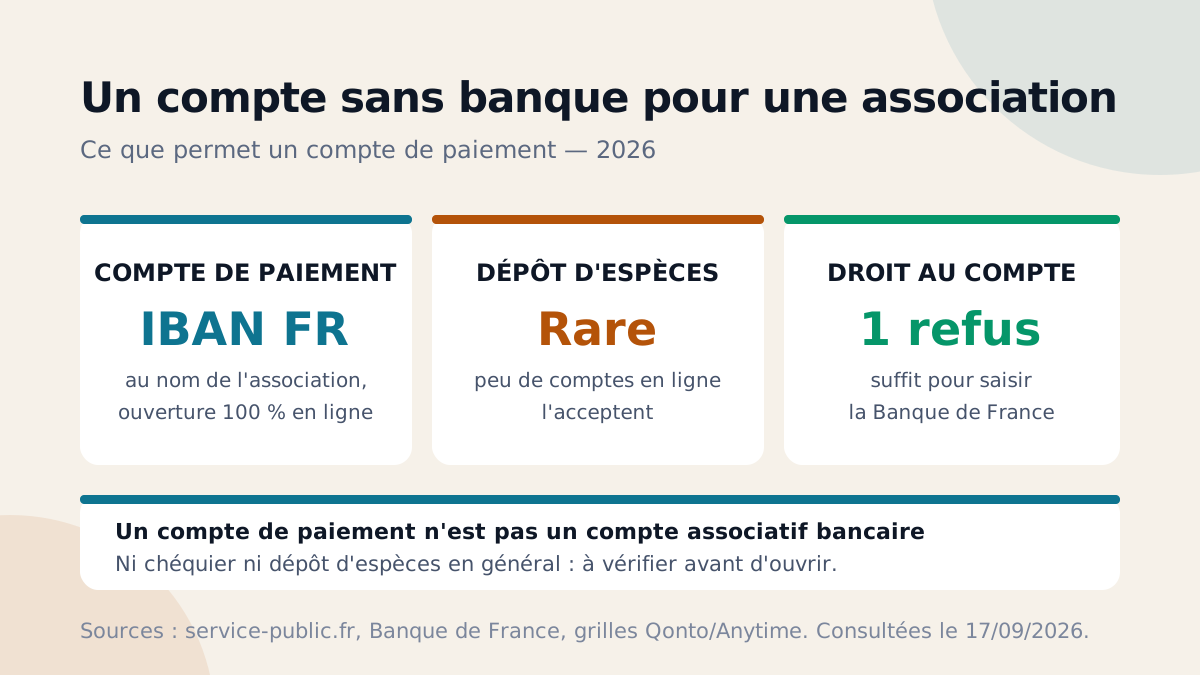
Oui, une petite association loi 1901 peut fonctionner avec un compte sans banque — plus précisément un compte de paiement ouvert au nom de l’association, qui fournit un IBAN, une carte et une gestion entièrement en ligne, sans agence ni rendez-vous. Mais un compte de paiement n’est pas un compte associatif bancaire : avant d’ouvrir, il faut savoir ce qu’il ne fait pas — encaisser des espèces, surtout. Voici ce qui est possible, et où sont les limites.
Ce qu’un compte de paiement apporte à une association
Une association loi 1901 n’a aucune obligation légale d’avoir un compte, mais il devient indispensable dès qu’elle perçoit une subvention publique ou emploie un salarié : un financeur verse la subvention par virement, à un RIB au nom de l’association (service-public.fr). Seule une association déclarée en préfecture, dotée d’un numéro RNA et publiée au Journal officiel, peut ouvrir un compte.
Un compte de paiement en ligne coche ces cases : IBAN au nom de la structure, carte pour les dépenses courantes (matériel, déplacements), suivi partagé entre membres du bureau. L’ouverture se fait à distance, ce qui convient à une équipe bénévole qui n’a pas le temps de multiplier les rendez-vous en agence. Le RIB reçu permet d’encaisser cotisations et subventions par virement comme n’importe quel compte bancaire.
Compte de paiement ou compte associatif bancaire ?
Ce sont deux produits différents. Le compte de paiement (Qonto, Anytime et d’autres proposent des formules pour associations déclarées) s’ouvre en ligne, fournit un IBAN et une carte, mais n’offre en général ni chéquier ni dépôt d’espèces ; certains acceptent les chèques par courrier, avec un délai d’encaissement de plusieurs jours ouvrés. Le compte associatif en banque, lui, donne accès au chéquier et au dépôt d’espèces au guichet, au prix d’un dossier plus lourd (statuts, procès-verbal, justificatifs) et de frais qui varient d’un établissement à l’autre.
Aucun des deux n’est supérieur dans l’absolu : le bon choix dépend de la façon dont l’association encaisse son argent. Les tarifs se lisent sur la grille officielle de chaque émetteur — un montant supposé n’a pas sa place ici.
Le piège du compte « au nom du trésorier »
Un compte sans banque grand public (Nickel, Sogexia et autres) s’ouvre au nom d’une personne, pas d’une association. Faire tourner la trésorerie de l’association sur le compte personnel du trésorier a des conséquences concrètes : le RIB n’étant pas au nom de l’association, le financeur refuse de verser la subvention ; les fonds de l’association se mêlent au patrimoine du trésorier, dont la responsabilité personnelle est engagée en cas de contrôle ou de litige ; et la comptabilité de l’association devient illisible au moment de rendre les comptes en assemblée générale. Un compte au nom de l’association n’est pas un confort, c’est ce qui protège le bénévole.
Encaisser espèces et chèques : le vrai point de friction
C’est là que beaucoup de projets calent. Buvette, cotisations réglées en liquide, dons en espèces : la plupart des comptes de paiement en ligne n’acceptent pas le dépôt d’espèces. La conséquence est directe — l’argent liquide reste inutilisable sur le compte tant qu’il n’a pas été converti, par exemple via une plateforme d’encaissement dédiée aux associations ou une banque physique. Si votre association manie régulièrement du cash, vérifiez ce point avant d’ouvrir : c’est le critère qui départage un compte en ligne d’un compte bancaire au guichet.
Même logique pour les chèques : une subvention ou un don arrive parfois par chèque. Certains comptes de paiement les acceptent par envoi postal, d’autres pas du tout. La règle « au nom de l’association » vaut aussi ici — et un IBAN d’un autre pays de la zone SEPA ne peut pas être refusé par un financeur (voir refus d’IBAN européen : que faire).
Et si la banque refuse ? Le droit au compte
Une association domiciliée en France a droit à un compte de dépôt (article L312-1 du code monétaire et financier). Un seul refus suffit : munie de l’attestation de refus que la banque doit lui remettre — ou d’un silence de 15 jours après sa demande —, l’association saisit la Banque de France, qui désigne un établissement sous 24 heures ; la banque désignée ouvre alors le compte sous trois jours ouvrés. Inutile d’essuyer plusieurs refus ou d’attendre qu’aucun établissement n’accepte : le refus se transforme en droit dès le premier « non ».
Limites et pièges
- Un compte de paiement n’est ni un chéquier ni un découvert : ce que le compte contient, rien de plus.
- Dépôt d’espèces rarement possible en ligne : bloquant si l’association vit de recettes en liquide.
- Le RIB doit être au nom de l’association pour recevoir une subvention ; un compte personnel ne convient pas.
- Les tarifs varient selon la formule : se reporter à la grille de l’émetteur, jamais à un montant supposé.
- Certaines offres grand public excluent les personnes morales : lisez les conditions avant de compter dessus. Le détail des offres se trouve dans notre comparatif des comptes sans banque.
Sources : obligation de compte pour une association loi 1901 (indispensable pour percevoir une subvention ou employer un salarié ; ouverture réservée aux associations déclarées avec numéro RNA) — service-public.gouv.fr ; droit au compte des personnes morales, article L312-1 du code monétaire et financier (un refus suffit, attestation ou silence de 15 jours, désignation Banque de France sous 24 heures, ouverture sous 3 jours ouvrés) — Banque de France, lafinancepourtous.com ; compte de paiement pour association, absence de dépôt d’espèces et dépôt de chèque par courrier — grilles Qonto et Anytime. Consultées le 17 septembre 2026.