 Compte sans banque
 pour un senior : autonomie et garde-fous
Oui, un senior autonome peut ouvrir et gérer seul un compte sans banque — un compte de paiement avec IBAN, carte et gestion en ligne, sans agence. Tant qu’aucune mesure de protection n’est prononcée, il décide seul de son argent, et personne ne peut y toucher sans son accord. Le vrai sujet n’est donc pas le droit d’avoir ce compte, mais deux questions pratiques : aider un proche sans déraper, et anticiper la perte d’autonomie.
Un senior autonome décide seul
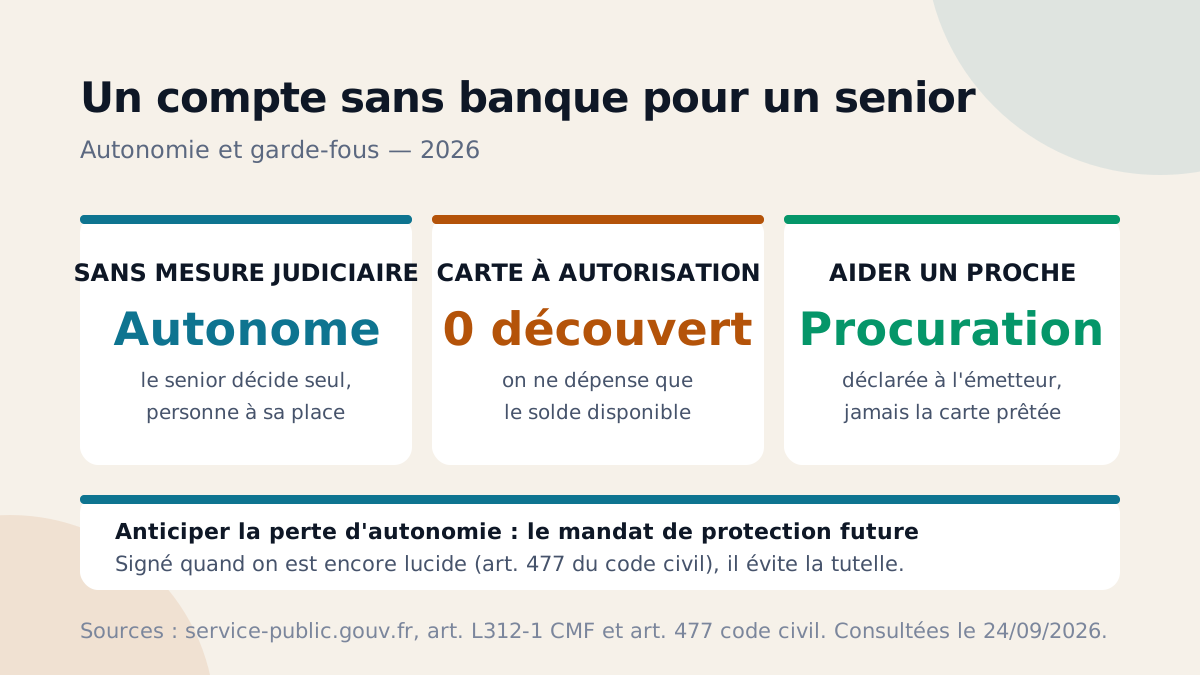
Sans tutelle, curatelle ni habilitation familiale, une personne âgée conserve la pleine capacité juridique : elle ouvre le compte qu’elle veut, dépense comme elle l’entend, et aucun proche n’a de droit d’accès automatique. L’âge, seul, ne retire aucun droit.
Si une mesure de protection est en place, ou envisagée parce que l’autonomie décline, la situation relève d’un autre cadre : voir compte sans banque et majeurs protégés.
Pourquoi un compte sans banque peut rassurer
La carte d’un compte sans banque grand public (Nickel, Sogexia et d’autres) est presque toujours à autorisation systématique : le solde est vérifié à chaque paiement, sans découvert ni crédit possible. On ne dépense que l’argent présent sur le compte — pas de dette qui s’installe, pas d’agios. Pour un senior qui craint de « se laisser déborder », c’est un garde-fou, pas une contrainte.
Les plafonds de paiement et de retrait sont paramétrables et peuvent être abaissés, ce qui limite la casse en cas de perte de carte ou d’arnaque au faux conseiller (voir augmenter les plafonds). La pension de retraite s’y domicilie comme sur n’importe quel compte, l’IBAN suffisant pour la percevoir par virement (domicilier salaire et prestations). Les tarifs se lisent sur la grille officielle de chaque émetteur : aucun montant supposé n’a sa place ici.
Aider un parent âgé sans « procuration sauvage »
La tentation est fréquente : un enfant récupère la carte et le code du parent pour « lui rendre service ». C’est une procuration sauvage, à proscrire. Les conséquences sont concrètes : si les fonds sont mal employés, le parent n’a aucune trace opposable ; les autres héritiers pourront, à la succession, exiger des comptes sur ces retraits ; et l’abus de faiblesse sur personne vulnérable est un délit pénal, même commis par un proche bien intentionné.
La voie propre est la procuration bancaire déclarée à l’émetteur du compte : le titulaire mandate expressément une personne, l’établissement l’enregistre, et la procuration reste révocable à tout moment tant que le senior est lucide. Le proche agit alors à l’abri de tout soupçon, chaque opération étant tracée à son nom. Prêter sa carte, jamais ; signer une procuration, oui.
Anticiper : le mandat de protection future
Pour préparer le jour où l’on ne pourrait plus gérer ses affaires, le droit français prévoit le mandat de protection future (articles 477 et suivants du code civil). On le signe quand on est encore lucide, en choisissant librement son mandataire (enfant, ami, professionnel). Le mandat dort tant que tout va bien.
Il ne prend effet que le jour où un certificat d’un médecin inscrit sur la liste du procureur établit que la personne ne peut plus pourvoir seule à ses intérêts ; le mandataire présente alors le mandat et ce certificat au greffe du tribunal. Signé à temps, il évite d’ouvrir une tutelle et laisse le senior décider à l’avance de qui veillera sur ses comptes.
Et si la banque refuse d’ouvrir le compte ?
Toute personne résidant en France a droit à un compte de dépôt (article L312-1 du code monétaire et financier). Un seul refus suffit : muni de l’attestation de refus que la banque doit remettre — ou d’un silence de 15 jours après la demande —, le senior (ou son mandataire) saisit la Banque de France, qui désigne un établissement sous 24 heures. Inutile d’attendre qu’aucune banque n’accepte : le premier « non » ouvre déjà le droit.
Limites et pièges
- Le compte sans banque n’est ni un chéquier ni un livret : il ne remplace pas un compte bancaire complet si le senior a besoin de chèques ou de dépôt d’espèces au guichet.
- Autorisation systématique = certains paiements passent mal : péage sans contact hors ligne, caution d’hôtel, location de voiture peuvent être refusés.
- La procuration sauvage n’a rien d’anodin : carte et code ne se prêtent pas, même en famille.
- Le mandat de protection future se signe avant la perte d’autonomie : une fois les facultés altérées, seule une mesure judiciaire reste possible.
- Les tarifs varient selon l’offre : se reporter à la grille de l’émetteur, jamais à un montant supposé. Le détail des offres est dans notre comparatif des comptes sans banque.
Sources : capacité juridique de la personne âgée sans mesure de protection, et mesures de protection (tutelle, curatelle, habilitation familiale) — service-public.gouv.fr ; procuration bancaire, mandat écrit et révocable (article 1984 du code civil) et abus de faiblesse — service-public.gouv.fr, Banque de France ; mandat de protection future, articles 477 et suivants du code civil, prise d’effet sur certificat d’un médecin inscrit sur la liste du procureur et présentation au greffe — service-public.gouv.fr ; droit au compte, article L312-1 du code monétaire et financier (un refus suffit, attestation ou silence de 15 jours, désignation Banque de France sous 24 heures) — Banque de France. Consultées le 24 septembre 2026.