 Paiement & banque
Saisir le médiateur : mode d'emploi pour un compte de paiement
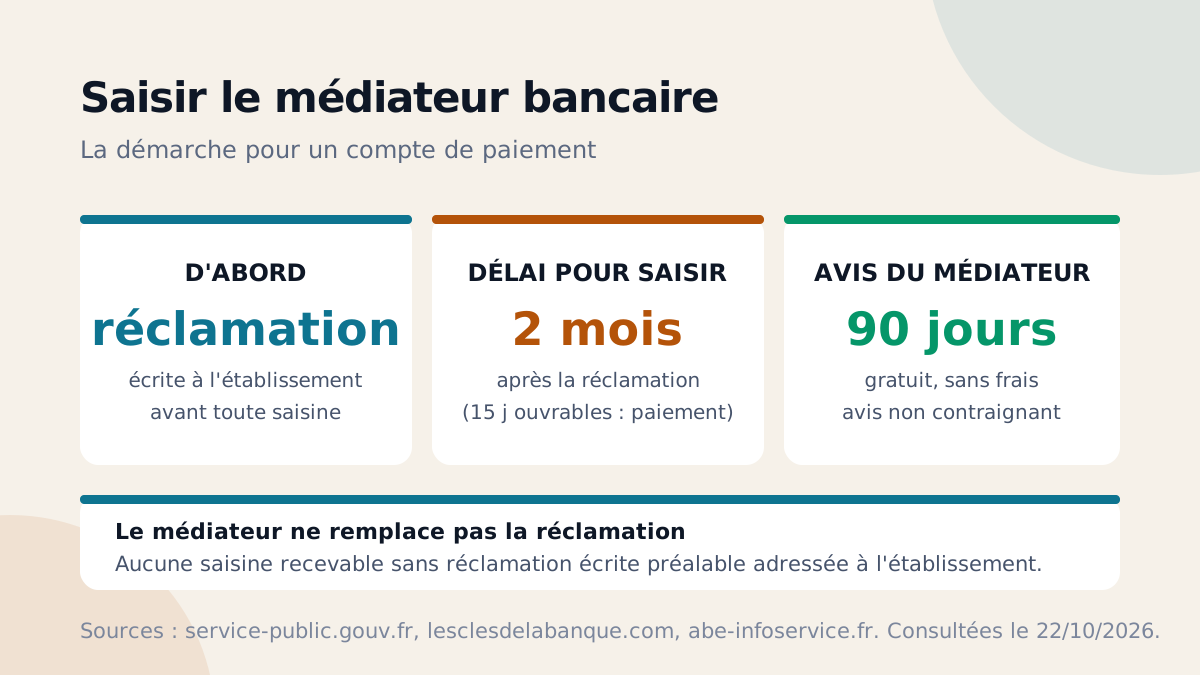
Vous ne pouvez saisir le médiateur qu’après avoir adressé une réclamation écrite à votre établissement. Il n’intervient que si cette réclamation reste sans réponse satisfaisante — sous deux mois en général, quinze jours ouvrables pour un litige de paiement. Sa saisine est gratuite et il rend son avis dans un délai de 90 jours. Voici la marche à suivre, étape par étape.
D’abord la réclamation écrite, toujours
Le médiateur n’est pas un guichet de première ligne. Avant de le saisir, vous devez avoir formulé une réclamation écrite auprès de votre établissement : d’abord votre conseiller ou le service client, puis, si besoin, le service dédié aux réclamations (son adresse figure dans votre convention de compte et sur le site de l’émetteur). Faites-le par écrit, en gardant une preuve d’envoi : c’est cette trace qui rendra votre saisine recevable. Une demande adressée au médiateur sans réclamation préalable est systématiquement rejetée.
Quand pouvez-vous le saisir
Deux cas ouvrent la porte du médiateur :
- deux mois après l’envoi de votre réclamation écrite restée sans réponse satisfaisante ;
- immédiatement, si le service réclamations vous a répondu et que la réponse ne vous convient pas.
Pour un litige portant sur un service de paiement (carte, virement, prélèvement sur un compte de paiement), l’établissement doit répondre plus vite : 15 jours ouvrables, portés à 35 dans des situations exceptionnelles. Vous disposez ensuite d’un an, à compter de votre réclamation écrite, pour saisir le médiateur.
Quel médiateur pour un compte sans banque ?
Tout est une question de compétence :
- le médiateur bancaire traite la gestion du compte, les frais et les services de paiement. Chaque établissement — banque, néobanque, émetteur de compte de paiement — adhère à un dispositif de médiation, parfois le médiateur auprès de la Fédération bancaire française, parfois un médiateur propre. Ses coordonnées figurent sur vos relevés, dans la convention de compte et sur le site de l’émetteur ;
- le médiateur de l’AMF ne traite que les placements financiers (bourse, comptes-titres, épargne salariale) : il n’est pas compétent pour un compte de paiement ;
- l’ACPR, enfin, supervise les établissements mais ne tranche pas les litiges individuels — vous pouvez l’alerter d’un manquement, pas lui demander un arbitrage.
Si vous bloquez sur un compte gelé ou des frais contestés, la réclamation puis le médiateur sont la voie : voir compte bloqué pour vérification, que faire et contester une commission d’intervention.
Monter un dossier qui tient
Un bon dossier va droit au but :
- un exposé chronologique et factuel du litige ;
- la copie de votre réclamation et de la réponse reçue (ou la preuve de son absence) ;
- les pièces justificatives : relevés, captures, références de tickets, montants ;
- votre demande précise : remboursement, déblocage, correction, et le montant réclamé.
Le médiateur rend un avis motivé sous 90 jours à compter de la réception du dossier complet (délai prolongeable pour un litige complexe). Cet avis n’est pas contraignant : vous comme l’établissement restez libres de l’accepter ou non.
SignalConso : un levier, pas un arbitre
En parallèle, vous pouvez signaler le problème sur SignalConso (signal.conso.gouv.fr), la plateforme de la DGCCRF. Le signalement cherche une solution amiable et alimente la base de la répression des fraudes, qui peut cibler ses contrôles. Mais il ne tranche pas votre litige et ne remplace ni la réclamation ni le médiateur. Pour un refus d’IBAN, par exemple, il complète utilement la démarche : voir refus d’IBAN européen, que faire.
Limites et pièges
- Pas de saisine sans réclamation écrite d’abord : c’est l’erreur la plus fréquente, et elle fait perdre des semaines.
- Un seul médiateur est compétent : saisir celui de l’AMF pour un compte de paiement (ou l’inverse) fait repartir de zéro.
- Respectez le délai d’un an après la réclamation, sous peine d’irrecevabilité.
- La médiation est gratuite : méfiez-vous de tout service payant qui propose de « saisir le médiateur » à votre place.
- L’avis ne s’impose pas : en cas d’échec, restent le juge et, pour un refus d’ouverture de compte, le droit au compte via la Banque de France — exerçable après un seul refus.
Sources : réclamation écrite préalable obligatoire, saisine deux mois après la réclamation (ou dès une réponse non satisfaisante), délai réduit à 15 jours ouvrables (35 au maximum) pour un litige relatif à un service de paiement, gratuité de la médiation et caractère non contraignant de l’avis — service-public.gouv.fr (fiche « Médiateur bancaire »). Saisine recevable dans un délai d’un an à compter de la réclamation, avis rendu sous 90 jours à réception du dossier complet, coordonnées du médiateur sur les relevés, la convention de compte et le site de l’émetteur — Les clés de la banque (lesclesdelabanque.com, Fédération bancaire française). Étapes de la réclamation et répartition des compétences entre médiateur bancaire et médiateur de l’AMF — ABE Infoservice (abe-infoservice.fr, Banque de France et ACPR) ; champ du médiateur de l’AMF limité aux placements financiers — amf-france.org. Rôle de SignalConso (signalement amiable, sans arbitrage) — signal.conso.gouv.fr (DGCCRF). Consultées le 22 octobre 2026.