 Paiement & banque
Payer ses abonnements avec un compte sans banque
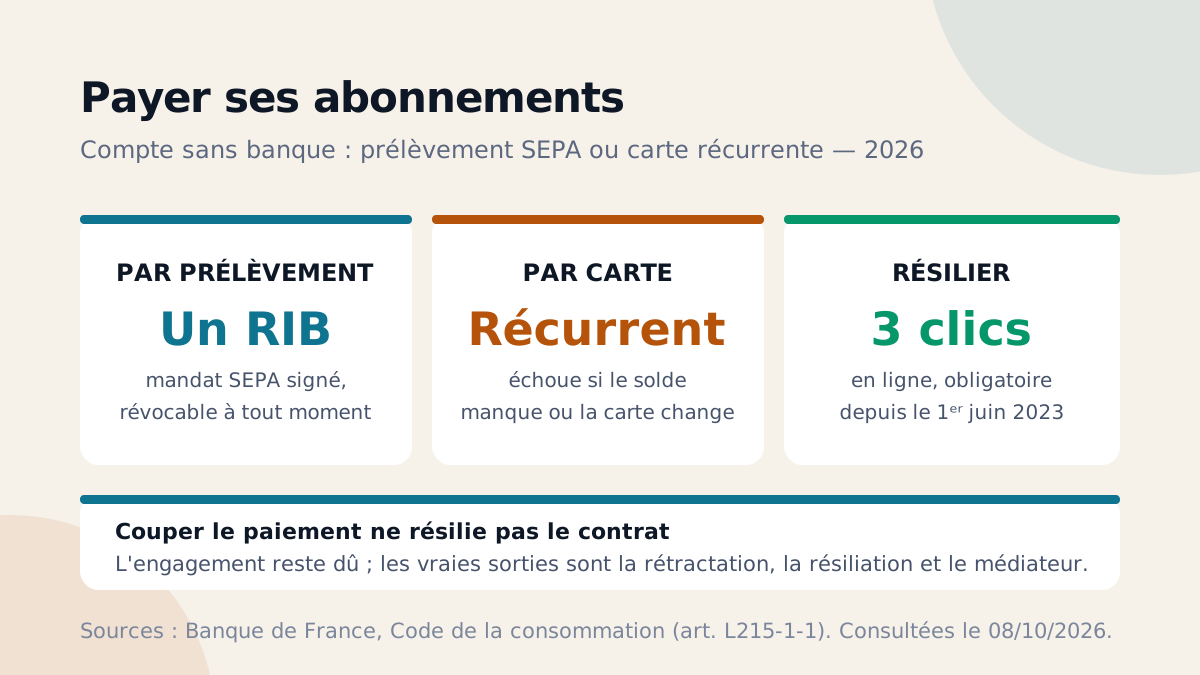
Oui, on règle ses abonnements — streaming, téléphonie, énergie, salle de sport — avec un compte sans banque. Deux voies existent : le prélèvement SEPA, qui suppose que le compte fournisse un RIB, ou le paiement récurrent par carte. Chacune a ses conditions, et une règle vaut pour les deux : couper le paiement ne résilie jamais le contrat.
Deux façons de payer un abonnement récurrent
La plupart des services proposent deux modes de paiement automatique. Le prélèvement SEPA : vous communiquez votre RIB, le créancier débite le compte à chaque échéance. Le paiement récurrent par carte : votre numéro de carte est enregistré, le marchand le débite périodiquement. Un compte sans banque sait faire les deux — à condition de remplir chacune des conditions ci-dessous.
Par prélèvement SEPA : il faut un RIB et un mandat
Le prélèvement exige un IBAN/RIB et un mandat de prélèvement SEPA signé au profit du créancier. Ce mandat porte une référence unique (RUM) et l’identifiant créancier (ICS), explique la Banque de France ; un créancier français ne peut pas refuser un IBAN émis dans un autre pays de l’Union européenne. Tous les comptes sans banque ne délivrent pas un RIB utilisable : vérifiez ce point d’abord — ce qu’un compte sans banque avec RIB permet vraiment.
Le mandat se révoque à tout moment auprès du créancier, et il faut en informer sa banque, rappelle la Banque de France. Un mandat sans aucun prélèvement pendant 36 mois devient caduc.
Par carte : ce qui fait échouer le paiement
Le paiement récurrent par carte achoppe sur deux points propres aux comptes sans banque. D’abord, leur carte est le plus souvent à autorisation systématique : si le solde est inférieur au montant au moment du débit, l’opération est refusée et le service peut être suspendu jusqu’au paiement — il n’y a pas de découvert pour absorber le creux. Ensuite, si la carte est remplacée ou expire (perte, renouvellement), le numéro enregistré chez le marchand ne fonctionne plus : le paiement échoue tant que vous n’avez pas saisi la nouvelle carte. Sur les familles de cartes et leurs limites, voir quel type de carte bancaire choisir.
Cloisonner un abonnement avec une carte virtuelle
Pour isoler un abonnement, une carte virtuelle dédiée est pratique : vous la supprimez pour stopper net les débits d’un marchand précis, sans toucher à votre carte principale ni à vos autres paiements. Attention toutefois : une carte virtuelle à usage unique ne convient pas à un paiement récurrent, qui a besoin d’un numéro durable. Le fonctionnement est détaillé dans la carte bancaire virtuelle.
Résilier : couper le paiement ne suffit pas
Depuis le 1ᵉʳ juin 2023, tout professionnel qui permet de souscrire un contrat en ligne doit offrir une fonctionnalité gratuite de résiliation en ligne, accessible et directe — la « résiliation en trois clics » (article L215-1-1 du Code de la consommation, décret du 31 mai 2023). C’est la voie propre pour arrêter un abonnement : elle met fin au contrat, là où bloquer le prélèvement ne fait qu’interrompre le flux d’argent. Pour fermer le compte lui-même une fois les abonnements soldés, voir résilier un compte sans banque et récupérer son solde.
Limites et pièges
- Supprimer la carte ou le RIB arrête le paiement, pas le contrat. L’engagement signé reste exigible : le créancier relance, puis peut engager un recouvrement. Les vraies sorties sont la résiliation dans les règles, le droit de rétractation de 14 jours pour un contrat conclu à distance ou hors établissement (article L221-18 du Code de la consommation), le médiateur de la consommation, puis le juge. Un compte sans banque n’est jamais un moyen d’échapper à une dette.
- Rejet de prélèvement : des frais, plafonnés. En cas de provision insuffisante, la banque rejette l’opération ; les frais de rejet ne peuvent dépasser 20 € ni le montant du prélèvement rejeté (article D133-6 du Code monétaire et financier). Le créancier peut y ajouter ses propres pénalités et suspendre le service.
- Vérifiez le RIB avant de vous engager. Sans IBAN exploitable, le prélèvement est impossible et il faut retomber sur la carte. Comparez les offres sur ce critère : comparatif des comptes sans banque.
Sources : conditions du prélèvement SEPA (mandat, RUM, ICS, IBAN européen non refusable, révocation à tout moment, caducité à 36 mois, rejet pour provision insuffisante) — Banque de France (banque-france.fr) ; obligation de résiliation en ligne « en trois clics » depuis le 1ᵉʳ juin 2023, article L215-1-1 du Code de la consommation et décret n° 2023-417 du 31 mai 2023 — ministère de l’Économie (economie.gouv.fr) ; droit de rétractation de 14 jours, article L221-18 du Code de la consommation (Légifrance) ; plafond des frais de rejet de prélèvement, article D133-6 du Code monétaire et financier (Légifrance). Consultées le 8 octobre 2026.