 Paiement & banque
Recevoir un virement de l'étranger sur un compte sans banque
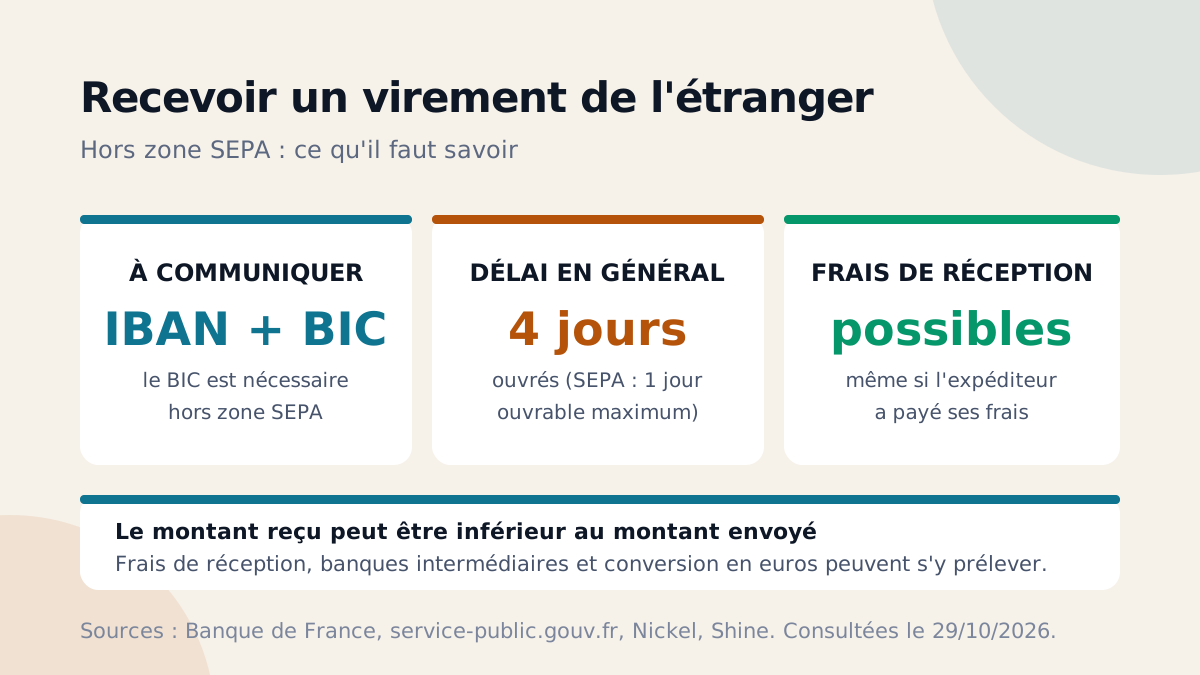
Pour recevoir un virement de l’étranger, communiquez à l’expéditeur votre nom exact, votre IBAN et, dès que son pays est hors zone SEPA, le code BIC (ou SWIFT) de votre établissement. Comptez en général 4 jours ouvrés, et attendez-vous à ce que le montant crédité soit inférieur au montant envoyé : frais de réception, banques intermédiaires et conversion en euros peuvent s’y prélever. Cet article traite le virement entrant ; pour l’envoi, voyez envoyer de l’argent à l’étranger.
Ce que l’expéditeur doit saisir
- Votre nom, tel qu’il figure sur le compte : un écart avec l’identité enregistrée peut suffire à retarder ou à faire échouer le crédit ;
- votre IBAN, qui figure sur le RIB de votre compte ;
- le BIC/SWIFT : d’après la Banque de France, il est nécessaire pour les transactions internationales lorsque le payeur ou le bénéficiaire n’est pas dans la zone SEPA. À l’intérieur de la zone SEPA, l’IBAN suffit.
Vérifiez d’abord que votre émetteur accepte les virements hors SEPA entrants : la réponse se trouve dans son aide en ligne ou sa grille tarifaire. Nickel, par exemple, indique accepter les virements internationaux sur son RIB français ; Shine publie la liste des devises acceptées. Pour comprendre ce qu’un compte avec IBAN français permet, voyez compte sans banque avec RIB.
Ce que la réception coûte
Un virement international (non SEPA) coûte plus qu’un virement SEPA. Trois postes peuvent s’additionner :
- les frais de réception de votre établissement. La Banque de France précise que le bénéficiaire peut se voir appliquer des frais de réception même si l’expéditeur a payé tous les frais d’émission. À titre d’exemple de grille publiée, Shine facture 6 € HT par transfert reçu sur son offre gratuite et 5 € HT sur ses offres payantes. Nickel mentionne des frais « possibles » sans publier de montant sur la page consultée : relisez la grille officielle de votre émetteur ;
- les frais des banques intermédiaires, selon l’option choisie par l’expéditeur : avec « OUR », il les prend à sa charge ; avec « BEN », ils sont à la vôtre ; avec « SHA », ils sont partagés ;
- la conversion en euros : chez Shine, vous ne recevez que des euros, quelle que soit la devise d’origine. Le taux appliqué est une marge de plus, à repérer dans la grille.
Conséquence concrète : pour que le montant reçu soit le plus proche possible du montant envoyé, demandez à l’expéditeur l’option « OUR » et lisez vos frais de réception ; sinon, vous recevrez moins que prévu.
Combien de temps ça prend
La Banque de France donne 4 jours ouvrés en général pour exécuter un virement international, contre un jour ouvrable maximum pour un virement SEPA. Nickel annonce 1 à 5 jours ouvrés, Shine 4 à 5 ; le week-end n’est pas compté. Pour les délais en zone SEPA, voyez les délais d’un virement.
Justificatifs et contrôles
Les établissements financiers sont tenus à une vigilance constante sur les opérations de leurs clients (article L561-6 du Code monétaire et financier) : selon le risque, ils vérifient la cohérence de l’opération avec ce qu’ils savent de vous, y compris l’origine et la destination des fonds. Un virement étranger important ou inhabituel peut donc déclencher une demande de justificatifs : contrat, facture, acte de vente, bulletin de salaire.
Tant que vous ne répondez pas, le crédit peut être retardé et le compte bloqué le temps de la vérification : la marche à suivre est dans compte bloqué, vérification KYC. Répondez vite, avec des documents lisibles et cohérents avec le virement.
Limites et pièges
- La déclaration douanière à 10 000 € ne vise pas les virements. La fiche de service-public.gouv.fr précise que le transport d’argent doit être physique : sur vous, dans vos bagages ou votre véhicule. Un virement bancaire n’est pas concerné par cette obligation ;
- un virement non reçu se trace avec le MT103, le document de suivi des virements internationaux, que votre expéditeur peut demander à sa banque ;
- n’avancez jamais de somme avant le crédit définitif : un « trop-perçu » réclamé en urgence, avec demande de remboursement, est un schéma d’escroquerie connu ; un crédit annoncé n’est pas un crédit définitif ;
- un organisme qui refuse votre IBAN parce qu’il n’est pas français viole la règle européenne : voyez refus d’IBAN européen ;
- les sommes en devises exposent à un taux défavorable : pour un montant important, comparez avec le comparatif des frais hors zone euro avant de choisir l’émetteur qui reçoit.
Sources : définition du virement international non SEPA, informations à fournir, délai de 4 jours ouvrés, frais de réception applicables au bénéficiaire, options OUR/BEN, BIC nécessaire hors zone SEPA — Banque de France (banque-france.fr, particuliers). Réception de virements SWIFT, frais de 6 € HT et 5 € HT, devises acceptées, conversion en euros, délai de 4 à 5 jours ouvrés, MT103 — aide de Shine (help.shine.fr). Virements internationaux entrants, délai de 1 à 5 jours ouvrés, frais de réception possibles — Nickel (nickel.eu). Vigilance constante, origine et destination des fonds — article L561-6 du Code monétaire et financier (Légifrance). Transport physique d’argent, seuil de 10 000 €, fiche vérifiée le 11 décembre 2024 — service-public.gouv.fr. Consultées le 29 octobre 2026.