 Compte sans banque
Retour d'expatriation : rouvrir un compte en France sans historique
Quand on rentre en France après plusieurs années à l’étranger, on peut ouvrir un compte de paiement avec une pièce d’identité en cours de validité, et, si une banque refuse, saisir la Banque de France dès ce premier refus. Ce guide s’adresse à celles et ceux qui n’ont plus de compte français actif, donc plus de RIB à donner à un employeur, à un propriétaire ou à une caisse d’allocations.
Pourquoi les banques se montrent frileuses
Une banque traditionnelle examine une demande d’ouverture sans regarder seulement l’identité : adresse en France, revenus, ancienneté. Un retour d’expatriation cumule des signaux qui compliquent le dossier : pas de bulletins de salaire français récents, pas d’avis d’imposition français sur la période, parfois pas encore de logement à son nom. Un refus ne dit rien de votre solvabilité réelle ; il traduit un dossier incomplet pour son processus interne.
Le compte de paiement comme relais
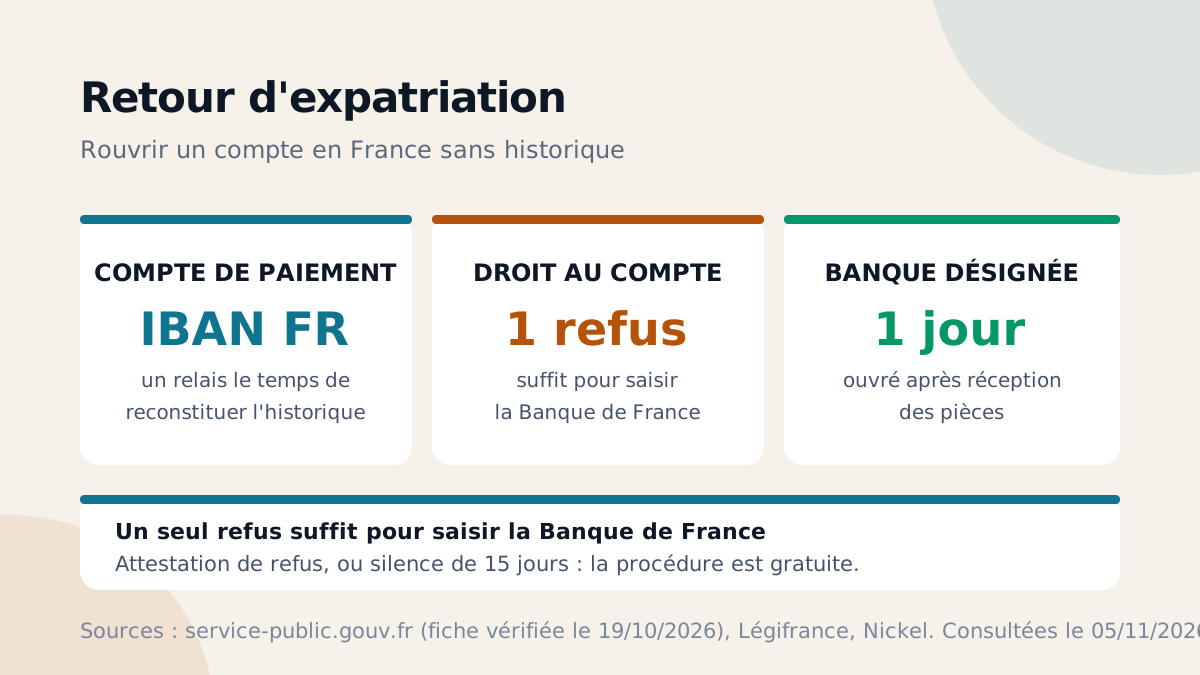
Un compte sans banque est un compte de paiement avec IBAN français, carte et virements, sans agence. Il sert de relais le temps de reconstituer un historique. À titre d’exemple, Nickel indique ne pas poser de condition de revenus ni de dépôt minimum, et demande une pièce d’identité valide (passeport, carte d’identité européenne ou titre de séjour français), un numéro de mobile et une résidence principale en France ; l’ouverture prend environ 5 minutes en ligne ou chez un buraliste partenaire. Les conditions varient d’un émetteur à l’autre : lisez les siennes avant de commencer.
Avec l’IBAN obtenu, vous pouvez donner un RIB à votre employeur, domicilier vos prestations (voir domicilier salaire et prestations) et payer un loyer par virement. Pour ce qu’un IBAN français permet exactement, voyez compte sans banque avec RIB.
Si une banque refuse : le droit au compte
Le droit au compte (article L312-1 du Code monétaire et financier) s’applique aux personnes domiciliées en France, de toute nationalité, et aux Français résidant hors de France. Il s’exerce après un seul refus :
- la banque doit vous remettre gratuitement une attestation de refus et vous informer que vous pouvez saisir la Banque de France ;
- un silence de 15 jours après votre demande vaut aussi refus ;
- vous saisissez la Banque de France (en ligne, par courrier ou au guichet), avec la demande, une pièce d’identité, un justificatif de domicile récent, l’attestation de refus et une déclaration sur l’honneur de n’avoir aucun compte de dépôt ;
- la Banque de France désigne un établissement dans un jour ouvré après réception des pièces ; celui-ci a ensuite trois jours ouvrés pour demander les pièces manquantes, puis trois jours ouvrés pour ouvrir le compte.
La démarche est gratuite, ainsi que les services bancaires de base : tenue du compte, virements, carte de paiement, relevés. Les difficultés de crédit passées n’écartent pas ce droit. Pour le détail du recours quand le refus s’ajoute à une inscription au fichier, voyez interdit bancaire : les solutions.
Réunir les pièces avant de commencer
- une pièce d’identité en cours de validité ; vérifiez la date avant de rentrer, un renouvellement depuis l’étranger prend du temps ;
- un justificatif de domicile récent pour le droit au compte (facture ou bail de moins de trois mois d’après service-public.gouv.fr) ; pour l’ouverture d’un compte de paiement, la loi n’en impose pas, comme l’explique compte sans justificatif de domicile ;
- les anciens relevés étrangers : facultatifs, mais utiles si une demande de justificatif d’origine des fonds suit un gros virement.
Limites et pièges
- Le droit au compte exige de n’avoir aucun compte de dépôt en France. Vérifiez qu’un ancien compte n’est pas resté ouvert : sa clôture ou sa conservation change votre situation. Le texte de service-public.gouv.fr vise les comptes de dépôt ; la fiche ne dit pas si un compte de paiement d’émetteur en ligne pose problème, et sur ce point mieux vaut interroger la Banque de France avant de déposer votre demande ;
- ne multipliez pas les refus pour saisir la Banque de France : un seul suffit, l’attestation ou les 15 jours de silence ouvrent la procédure ;
- un justificatif manquant peut bloquer un compte de paiement : si l’émetteur vous demande des pièces après l’ouverture et que vous ne répondez pas, le compte peut être gelé. La marche à suivre est dans compte bloqué, vérification KYC ;
- le délai de six mois : une fois la banque désignée, vous disposez de six mois pour la contacter, d’après service-public.gouv.fr ; passé ce délai, il faudra redéposer un dossier ;
- un organisme qui refuse un IBAN européen : voyez refus d’IBAN européen.
Sources : droit au compte, bénéficiaires, attestation de refus, silence de 15 jours valant refus, pièces à fournir, délais de désignation (un jour ouvré) et d’ouverture, gratuité, délai de six mois, fiche vérifiée le 19 octobre 2026 — service-public.gouv.fr (F2417). Article L312-1 du Code monétaire et financier — Légifrance. Conditions d’ouverture, pièces demandées, absence de condition de revenus, ouverture en 5 minutes — Nickel (nickel.eu). Consultées le 5 novembre 2026.