 Compte sans banque
Compte joint sans banque : ce qui existe vraiment
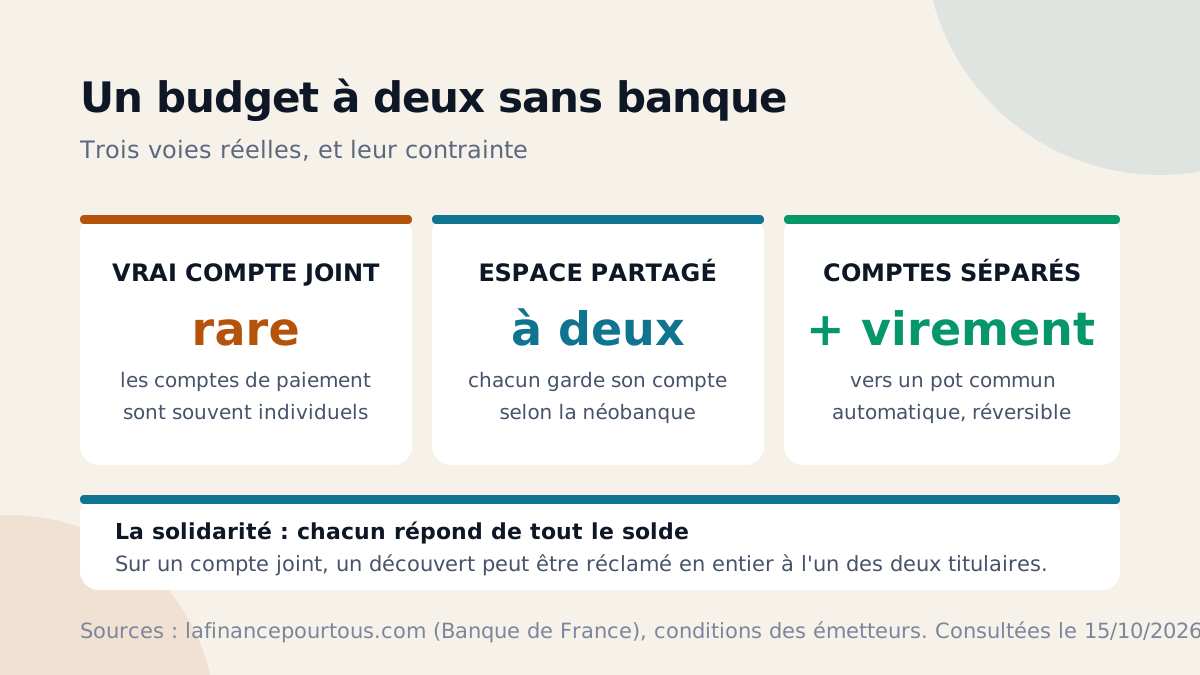
Un vrai compte joint — deux titulaires, un seul compte, une carte pour chacun — reste rare parmi les comptes sans banque : la plupart des comptes de paiement sont strictement individuels. Gérer un budget à deux sans passer par une banque classique est pourtant possible, à condition de choisir le bon montage. Voici ce qui existe réellement, et la contrainte de chacun.
Compte joint : ce que c’est, et pourquoi il est rare sans banque
Un compte joint est ouvert au nom de plusieurs titulaires, reconnaissables au « ou » de l’intitulé (« Durand ou Dupont ») : chacun peut utiliser seul la totalité des fonds, sans l’accord de l’autre. Aucune condition de mariage ou de Pacs — deux personnes, avec ou sans lien de parenté, peuvent l’ouvrir.
Côté comptes sans banque, l’offre est mince. Nombre de comptes de paiement — Nickel, par exemple — sont délivrés à un titulaire unique et n’acceptent pas de co-titulaire. Quelques néobanques proposent un véritable compte joint ou un « espace partagé », mais c’est l’exception, pas la règle.
La solidarité, le vrai enjeu d’un compte à deux
Sur un compte joint, chacun répond de tout. En cas de solde négatif, la banque peut réclamer l’intégralité du découvert à un seul des titulaires, à lui de se retourner ensuite vers l’autre pour sa part. Et un chèque sans provision émis sur le compte entraîne l’interdiction bancaire des deux co-titulaires, pas seulement de celui qui l’a signé. C’est la contrepartie de la liberté d’usage : à peser sérieusement avant d’ouvrir un compte commun avec qui que ce soit.
Les montages qui marchent vraiment
Trois voies réalistes, de la plus simple à la plus engageante :
- Deux comptes séparés + un virement permanent. Chacun garde son compte et programme un virement automatique mensuel vers un compte commun (ou vers celui qui règle le loyer). C’est traçable, réversible, et cela suppose seulement que les comptes fournissent un RIB — ce qu’un compte sans banque avec RIB permet vraiment.
- Un espace partagé. Certaines néobanques permettent de créer un sous-compte commun (« espace », « coffre ») que les deux alimentent. En général, chaque participant doit détenir son propre compte chez l’émetteur, et cet espace n’est pas juridiquement un compte joint avec solidarité : lisez les conditions avant de vous y fier.
- Un vrai compte joint, quand l’émetteur le propose : co-titularité, carte pour chacun, solidarité complète. Regardez ce qui existe dans notre comparatif des comptes sans banque.
Organiser le budget commun au quotidien
Un compte commun ne sert à rien s’il n’est pas alimenté régulièrement : programmez les virements juste après la date de versement des salaires, pour éviter un solde à zéro au moment des dépenses. Les charges récurrentes du foyer — loyer, énergie, abonnements — se règlent ensuite par prélèvement SEPA depuis ce compte, à condition qu’il ait un RIB : voir comment payer ses abonnements avec un compte sans banque. Pour domicilier les revenus qui alimenteront le pot commun, la marche à suivre organisme par organisme.
Limites et pièges
- La solidarité ne se met pas en pause. Tant que le compte joint existe, chaque titulaire engage l’autre. Pour en sortir, un seul suffit à dénoncer le compte, par écrit auprès de la banque : il est alors bloqué et transformé en compte indivis, où toute opération exige désormais la signature des deux. Anticipez cette lourdeur.
- Un « espace partagé » n’est pas un compte joint. Il n’emporte ni co-titularité ni solidarité, et les règles diffèrent en cas de litige. Vérifiez la définition exacte dans les conditions de l’émetteur avant de confier à l’autre l’accès à vos fonds.
- Pas de découvert, donc pas de coussin commun. Les comptes sans banque fonctionnent à autorisation systématique : si le virement mensuel n’est pas parti, le prélèvement du loyer est rejeté — frais de rejet plafonnés, mais service éventuellement suspendu. Gardez une marge sur le compte commun.
- Frais : la grille officielle fait foi. Tenue de compte, virement, incident : les montants varient d’un émetteur à l’autre. Ne vous fiez qu’à la grille tarifaire en vigueur, jamais à un chiffre de seconde main.
Sources : définition et fonctionnement du compte joint (intitulé « ou », usage libre par chaque co-titulaire, solidarité active et passive, aucune condition de mariage ou de Pacs, dénonciation écrite transformant le compte en compte indivis à double signature), responsabilité solidaire en cas de découvert et interdiction bancaire des deux titulaires après un chèque sans provision — La finance pour tous (lafinancepourtous.com), institut d’éducation financière du public (IEFP, sous l’égide de la Banque de France) ; compte Nickel strictement individuel, sans compte joint — FAQ Nickel (nickel.eu) ; espaces et sous-comptes partagés proposés par certaines néobanques, chaque participant détenant son propre compte — conditions des émetteurs. Plafonds, frais de tenue, de virement et de rejet : grilles tarifaires officielles en vigueur. Consultées le 15 octobre 2026.