 Compte sans banque
Décès du titulaire : que devient un compte sans banque ?
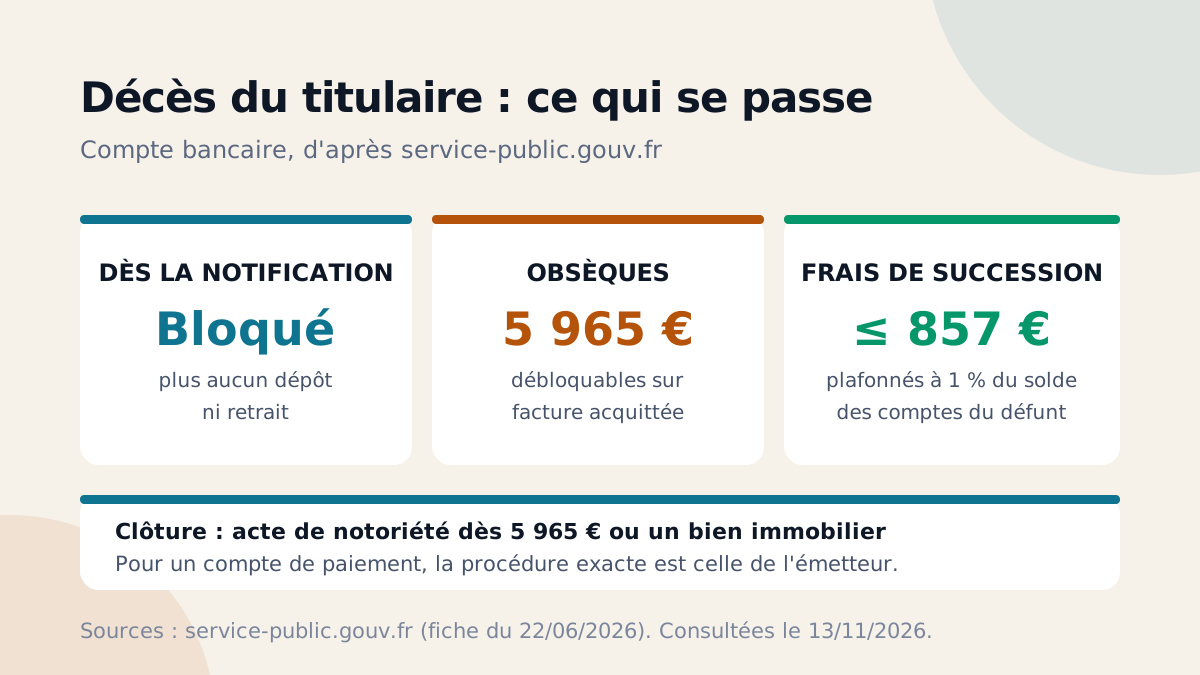
Dès que l’émetteur apprend le décès, le compte du défunt est bloqué : plus aucun dépôt ni retrait n’y est enregistré. Les proches peuvent toutefois en débloquer une partie pour les obsèques, puis le notaire règle le solde et la clôture. Voici l’ordre des démarches, d’après la fiche officielle de service-public.gouv.fr sur le compte bancaire en cas de décès.
Un point de départ : prévenir l’émetteur
Le blocage se déclenche à la notification du décès, pas au décès lui-même. Un compte sans banque se gère en ligne : il n’y a pas d’agence où se présenter, mais un service client, une messagerie ou un courrier. Le premier réflexe est donc de repérer l’émetteur du compte (application, relevés, mails) et de lui écrire avec un acte de décès. Le compte étant ouvert au nom d’une seule personne, le blocage porte sur l’ensemble de ses avoirs chez cet émetteur.
La fiche officielle décrit le cas du compte bancaire. Pour un compte de paiement, les pièces demandées et les délais de traitement figurent dans les conditions de l’émetteur : à vérifier directement auprès de lui, sans rien supposer.
Ce que le blocage change
- Les procurations prennent fin au décès : un proche qui avait la signature ne peut plus l’utiliser.
- Les prélèvements antérieurs au décès continuent à être honorés, dans la limite des fonds disponibles.
- Plus aucun retrait ni dépôt n’est enregistré sur un compte individuel : utiliser la carte ou les codes du défunt après le décès, c’est s’exposer à voir ces opérations contestées par les autres héritiers au règlement de la succession.
Si le compte était un compte joint, il reste en général ouvert pour le cotitulaire survivant, selon la convention de compte, sauf opposition des héritiers. Un cotitulaire peut devoir rembourser la totalité d’un solde négatif.
Payer les obsèques avant la succession
Le compte peut être débloqué, dans la limite de 5 965 €, pour trois types de dépenses : les frais funéraires, les soins reçus pendant la dernière maladie et les impôts dus par le défunt. Le proche qui a avancé la facture des obsèques présente la facture acquittée à l’émetteur, qui rembourse dans la limite du plafond et du solde disponible. Cela évite d’attendre la fin du règlement de la succession pour être remboursé.
Le notaire : à partir de quand ?
Pour clôturer le compte, un acte de notoriété établi par un notaire est obligatoire, sauf si le solde est inférieur à 5 965 € et que la succession ne comprend aucun bien immobilier. Sans acte de notoriété lorsque celui-ci est exigé, la clôture est refusée et les fonds restent bloqués chez l’émetteur. L’émetteur peut facturer les démarches liées à la succession, mais ces frais sont plafonnés à 1 % du solde total des comptes et produits d’épargne du défunt, sans pouvoir dépasser 857 €.
Et si le défunt vivait avec un senior ou un majeur protégé ?
Les règles ci-dessus visent le titulaire décédé. Pour un proche qui était lui-même aidé, voir compte sans banque pour un senior et majeurs protégés. Le survivant qui se retrouve sans compte à son nom et essuie un refus d’ouverture a droit au compte après un seul refus (article L312-1 du code monétaire et financier) : saisine de la Banque de France avec l’attestation de refus, ou silence de 15 jours.
Limites et pièges
- Les montants évoluent : 5 965 € et 857 € sont ceux de la fiche officielle mise à jour le 22 juin 2026. Vérifier le plafond en vigueur au moment du décès.
- La fiche vise le compte bancaire : pour un compte de paiement, la procédure exacte est celle de l’émetteur.
- Ne jamais vider le compte « pour aller plus vite » : les héritiers peuvent demander des comptes sur chaque retrait postérieur au décès.
- Une facture d’obsèques non conservée ne se rembourse pas : garder la facture acquittée au nom de celui qui a payé.
- Un solde négatif d’un compte joint peut être réclamé au survivant en totalité.
- Pour récupérer un solde d’un compte en fin de vie, voir résilier un compte sans banque et récupérer son solde ; en cas de désaccord avec l’émetteur, le médiateur, mode d’emploi.
Sources : compte bancaire en cas de décès (blocage, procurations, prélèvements, déblocage dans la limite de 5 965 €, acte de notoriété, frais plafonnés à 1 % et 857 €, mise à jour du 22 juin 2026) — service-public.gouv.fr ; droit au compte, article L312-1 du code monétaire et financier — Banque de France. Consultées le 13 novembre 2026.