 Paiement & banque
Fraude aux moyens de paiement : dix ans de chiffres
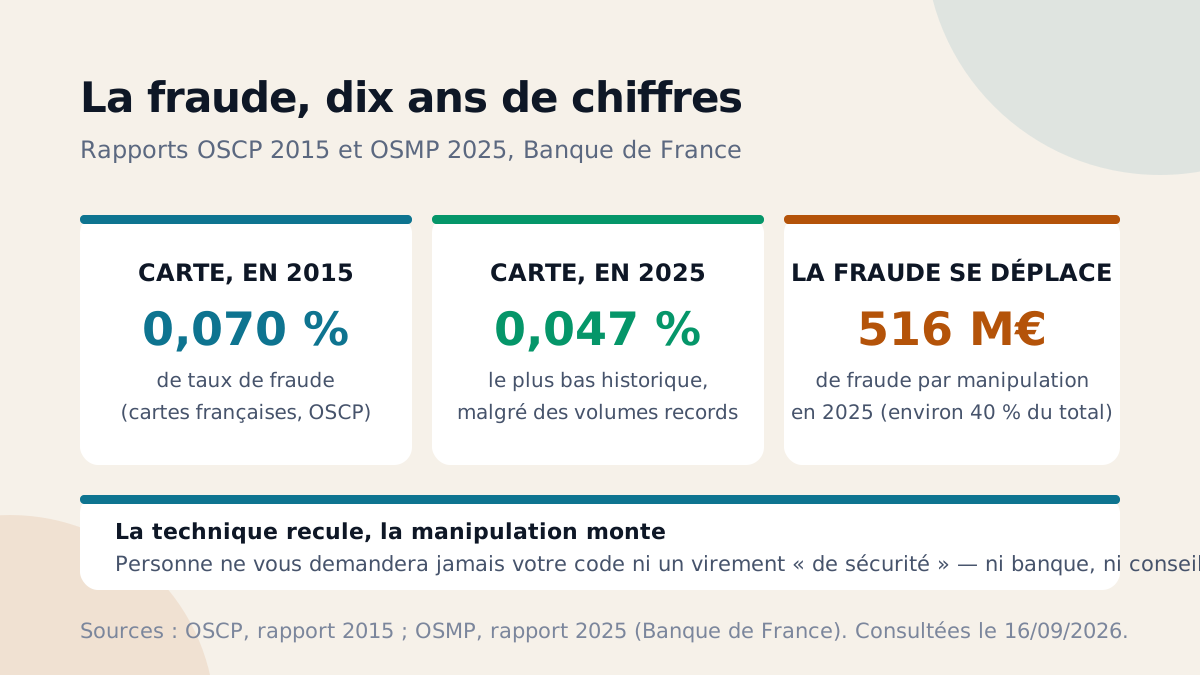
En dix ans, le taux de fraude sur la carte bancaire a fondu d’un tiers — de 0,070 % en 2015 à 0,047 % en 2025, son plus bas historique — pendant que les paiements par carte explosaient. Mais la fraude ne disparaît pas : elle se déplace. La fraude « technique » (numéros volés, sites piégés) recule sous l’effet de l’authentification forte ; la fraude « par manipulation » — un faux conseiller vous fait valider vous-même l’opération — pèse désormais 516 millions d’euros, environ 40 % du total. Voici la décennie, résumée à partir des rapports de l’Observatoire de la sécurité des moyens de paiement (OSMP, Banque de France), qui fête ses dix ans.
2015-2025 : la décennie en chiffres
| 2015 | 2025 | |
|---|---|---|
| Taux de fraude carte (cartes françaises) | 0,070 % | 0,047 % (plus bas historique) |
| Fraude carte, montant | 416,1 M€ | fraude tous moyens : 1,241 Md€ (+3,8 %), −8 % en nombre |
| Point noir | transactions internationales : 57 % de la fraude pour 12,6 % des volumes | fraude par manipulation : 516 M€ (≈ 40 %) |
| Chèque | déjà surexposé | 0,069 % — le taux le plus élevé (90 % : chèques volés ou perdus) |
| Nouveaux venus | — | virement instantané : 0,041 % ; mobile en magasin : 0,009 % |
Le contraste résume tout : la carte sur internet, longtemps maillon faible, a vu son taux de fraude divisé par plus de deux depuis 2020 (0,072 % en 2025) ; et le paiement mobile en magasin, que l’on présentait comme un risque, est devenu l’usage le plus sûr mesuré par l’Observatoire.
Ce que racontaient nos brèves d’époque
Cet article remplace quatre brèves publiées entre 2016 et 2021 — leurs instantanés méritaient d’être conservés, remis en perspective :
- 2016 : « la fraude recule enfin en France » — premier recul général depuis 2002 (fraude domestique à 225 M€, taux à 0,040 %), mais l’international concentrait déjà la fraude. La décennie a confirmé le mouvement ;
- 2020 : « les ventes de données de cartes ont triplé sur le dark web » — 76 millions de cartes en vente au second semestre 2019 selon Sixgill, fuite record chez l’américain WaWa. Dix ans plus tard, ces numéros volés se heurtent à l’authentification forte : c’est précisément la fraude que la technique a fait reculer ;
- 2020-2021 : l’envolée du confinement — signalements records sur la plateforme Perceval de la gendarmerie (plus de 1 000 par jour à l’automne 2020), e-commerce déployé dans l’urgence ; l’UFC-Que Choisir dénonçait alors 30 % de victimes non remboursées et 25 jours de délai moyen. Le pic est retombé — le différend sur les remboursements, lui, reste d’actualité, la « négligence grave » restant l’argument des banques.
Ce que ça change si vous payez par carte prépayée ou compte sans banque
- La surface d’attaque est bornée par construction : carte à autorisation systématique, pas de découvert — un fraudeur ne peut pas prendre plus que le solde, et des plafonds ajustables limitent la casse ;
- l’authentification forte s’applique partout : validation dans l’application pour les paiements en ligne (3-D Secure), y compris sur les comptes de paiement ;
- en cas de débit frauduleux, les réflexes ne changent pas : opposition immédiate, contestation écrite, signalement sur Perceval — la marche complète est dans réagir vite en cas de fraude, et le partage des responsabilités dans fraude : quand le client est-il responsable ?.
Limites et pièges
- La manipulation contourne toute la technique : le faux conseiller bancaire ne pirate rien — il vous fait valider l’opération vous-même. Aucune banque, aucun émetteur, aucun « service anti-fraude » ne vous demandera jamais votre code, un virement « de sécurité » ou une validation dans l’application ;
- un remboursement se refuse en cas de « négligence grave » : valider soi-même une opération sous manipulation est la zone grise où se jouent les refus — d’où l’enjeu de ne jamais valider sous pression ;
- les chiffres de l’Observatoire mesurent la fraude déclarée aux prestataires de paiement : les escroqueries non signalées y échappent ;
- comparer dix ans exige de comparer les mêmes périmètres : le taux 2015 porte sur les cartes françaises (OSCP), les chiffres 2025 sur l’ensemble des moyens de paiement (OSMP) — les ordres de grandeur et les tendances, eux, sont sans ambiguïté.
En dix ans, la bataille technique a été largement gagnée ; la bataille qui commence est psychologique. Les chiffres le disent : protégez moins votre carte, et davantage votre confiance.
Sources : rapport annuel 2015 de l’Observatoire de la sécurité des cartes de paiement (Banque de France) — fraude cartes françaises 416,1 M€, taux 0,070 % (0,069 % en 2014), fraude domestique 225 M€ et 0,040 %, international 57 % de la fraude pour 12,6 % des volumes ; rapport 2025 de l’Observatoire de la sécurité des moyens de paiement (publié le 7 septembre 2026) — fraude totale 1,241 Md€ (+3,8 % en valeur, −8 % en nombre), carte 0,047 %, carte internet 0,072 % (divisée par plus de deux depuis 2020), chèque 0,069 %, virement instantané 0,041 %, mobile en magasin 0,009 %, manipulation 516 M€ ; instantanés d’époque (Perceval et gendarmerie, UFC-Que Choisir 2020, Sixgill/WaWa 2019-2020) — nos brèves d’origine, désormais fusionnées dans cet article. Consultées le 16 septembre 2026.